Seguro de carro chinês é mais caro? A verdade em 2026
O mito mais repetido sobre carros chineses talvez seja este. Vamos separar o que é real do que é só impressão.
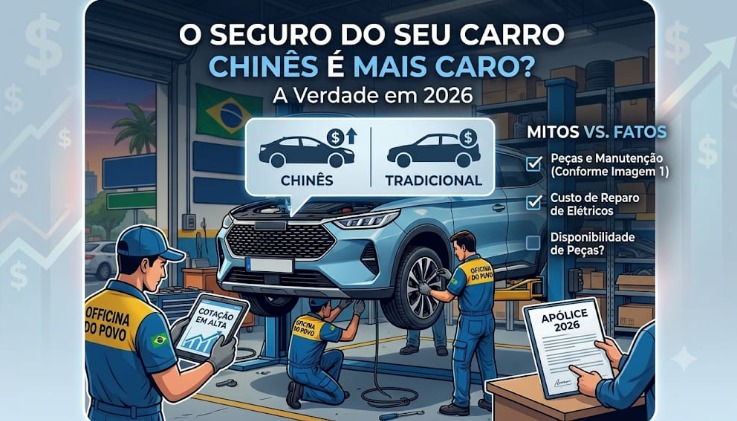
Resposta direta: não, não existe uma regra segundo a qual todo carro chinês tem seguro mais caro. O país de origem da fabricante não determina o preço da apólice — o que importa é o valor do veículo, a tecnologia embarcada, o custo e disponibilidade de peças, e o perfil do condutor. Um BYD Dolphin Mini pode ter seguro mais barato que um sedã nacional de valor equivalente, enquanto um SUV chinês de luxo pode custar mais que um importado europeu popular.
Com a chegada em massa de marcas como BYD, GWM, Geely e Caoa Chery ao Brasil, uma dúvida virou praticamente unânime entre quem pensa em comprar um carro chinês: “o seguro vai ser mais caro só por ser chinês?” É hora de separar o mito da realidade.
O mito e o fato
❌ Mito: “Carro chinês sempre tem seguro mais caro”
Essa generalização não se sustenta. A seguradora não olha para a bandeira do país de origem — ela calcula o risco com base em variáveis técnicas e estatísticas específicas de cada modelo e perfil de condutor.
✅ Fato: o preço varia por modelo, não por nacionalidade
Um BYD Dolphin pode ter cotação muito diferente de um BYD Song Plus. Um GWM Ora 03 não necessariamente tem seguro parecido com o de um Haval H6. A variação está dentro da própria marca, não entre “chinês” e “não chinês”.
O que realmente determina o preço do seguro
💰
Valor do automóvel
Quanto maior o valor de mercado, maior o valor segurado — e proporcionalmente, o prêmio.
🔧
Tecnologia embarcada
Sensores, câmeras e sistemas eletrônicos aumentam o custo médio de um sinistro, independente da marca.
📦
Disponibilidade de peças
Modelos com rede de assistência mais nova ou peças de reposição mais escassas tendem a ter prêmio mais alto.
👤
Perfil do condutor
Idade, histórico de sinistros, CEP de pernoite e forma de uso do carro pesam tanto quanto — ou mais — que o modelo escolhido.
🔒
Histórico de roubo do modelo
Carros com maior índice de furto/roubo em determinada região elevam o risco percebido pela seguradora.
🎯
Coberturas escolhidas
Seguro compreensivo (colisão + roubo + terceiros) custa mais que cobertura básica — isso vale para qualquer marca.
O que está realmente elevando o custo do seguro em 2026 (para todas as marcas)
Boa parte do aumento percebido no preço dos seguros em 2026 não é específico de carros chineses — é um movimento geral do mercado. A inflação nos custos de reparo, a alta no preço de peças importadas (influenciada pela valorização do dólar e escassez de semicondutores) e o aumento no valor dos próprios veículos elevaram os prêmios de forma ampla, para carros de todas as nacionalidades.
| Fator de alta em 2026 | Afeta especificamente chinesas? |
|---|---|
| Inflação de peças e mão de obra | Não — afeta todas as marcas |
| Tecnologia embarcada mais cara | Não — tendência do mercado como um todo |
| Valorização do dólar em componentes importados | Não — afeta qualquer peça importada, de qualquer marca |
| Rede de assistência ainda em expansão | Sim, mas varia por marca e modelo específico |
| Histórico de sinistro mais curto (marcas novas) | Sim, mas normaliza com o tempo |
Reajustes de 4% a 8% são esperados no mercado em geral em 2026, dependendo do modelo e perfil — não é um fenômeno isolado de carros chineses.
Onde a origem chinesa pode, sim, fazer diferença
Existem dois pontos reais (não mitos) onde marcas chinesas recém-chegadas podem ter algum impacto no cálculo:
Os únicos dois fatores realmente ligados à “chinesidade”
◆Histórico de sinistro mais curto: marcas com pouco tempo no Brasil têm menos dados históricos, o que pode gerar margem de segurança mais alta em algumas seguradoras — isso tende a se normalizar conforme a marca acumula tempo de mercado
◆Rede de assistência em expansão: BYD, GWM, Geely e Caoa Chery estão todas ampliando sua rede de concessionárias e oficinas — quanto mais nova a operação no Brasil, maior a chance de reparo demorar mais em algumas regiões, o que pode influenciar o prêmio
Mas repare: nenhum desses dois pontos é fixo ou permanente — ambos melhoram com o tempo, e já estão em franca evolução com a chegada de fábricas locais (Camaçari para BYD, Iracemápolis para GWM, São José dos Pinhais para Geely, Anápolis para Caoa Chery).
A forma mais precisa de saber quanto vai custar
Como não existe uma regra fixa, a única forma confiável de saber o valor real é comparar cotações usando os dados reais do seu perfil e do modelo específico que você está considerando — não generalizações sobre “carro chinês” como categoria.
Leia também
→ BYD no Brasil: todos os modelos, preços e o que esperar em 2026→ GWM, Geely e Caoa Chery: quem cresce mais rápido no Brasil?→ Seguro de carro elétrico é mais caro? Entenda por quê
A Prevline Seguros compara as 18 maiores seguradoras do Brasil para qualquer modelo — chinês ou não — encontrando a cobertura certa pelo preço justo, com atendimento especializado para clientes em Belo Horizonte.
Cotação Gratuita
Descubra o valor real do seguro do seu carro
Fale com a Prevline pelo WhatsApp. Informe o modelo, mesmo que seja uma marca chinesa recém-lançada, e receba uma cotação comparativa sem compromisso.Solicitar Cotação no WhatsApp