Proteção Veicular x Seguro Auto: qual a diferença e qual escolher?
São a mesma coisa? Qual protege melhor? E para quem tem um carro de valor, existe escolha certa? Respondemos tudo neste guia.
Desde a regulamentação do setor pela Lei Complementar 213/2025, a proteção veicular virou assunto frequente. Com cerca de 8 milhões de usuários no Brasil e preços até 20% abaixo do seguro tradicional, parece tentador. Mas para quem tem um carro de valor — e um patrimônio a preservar — a conta é bem diferente.
A pergunta chegou a ser uma das mais buscadas no Google em 2026: “proteção veicular e seguro é a mesma coisa?”. A resposta curta é não. A resposta longa — que pode evitar prejuízos sérios — é o que você vai encontrar neste artigo.
O que é proteção veicular?
A proteção veicular funciona através de associações ou cooperativas baseadas no sistema de mutualismo: os associados contribuem mensalmente para um fundo coletivo. Quando um sinistro ocorre, o fundo paga a indenização. Não é um seguro — é uma associação de pessoas que dividem o risco entre si.
Com a Lei Complementar 213/2025, o setor ganhou uma estrutura legal mais clara. A Susep passou a cadastrar e fiscalizar as associações, o que trouxe mais transparência. Mas fiscalização não significa que todos os riscos foram eliminados.
⚠️ Importante: proteção veicular não é regulamentada pela Susep da mesma forma que seguros. As associações são cadastradas, mas não têm as mesmas exigências de reservas financeiras que as seguradoras tradicionais. Se o fundo acabar, o associado pode ficar sem indenização.
O que é seguro auto?
O seguro auto é um contrato regulamentado pela Susep (Superintendência de Seguros Privados), firmado com uma seguradora que tem reservas financeiras obrigatórias para garantir o pagamento das indenizações. O segurado paga um prêmio e tem direito contratual à indenização nas condições previstas na apólice — independente do que aconteça com a seguradora.
Em caso de falência da seguradora, o Fundo de Garantia de Seguros (FGS) protege os segurados. Na proteção veicular, não existe esse mecanismo de proteção.
Proteção veicular x Seguro: comparação direta
| Critério | Proteção Veicular | Seguro Auto |
|---|---|---|
| Regulamentação | Cadastro na Susep (associações) | ✓ Regulamentado pela Susep |
| Garantia de pagamento | ✗ Depende do fundo coletivo | ✓ Garantido por lei + FGS |
| Contrato formal | Regulamento da associação | ✓ Apólice com força legal |
| Carro reserva | Geralmente não incluso | ✓ Disponível na maioria das apólices |
| Cobertura de terceiros | Limitada ou opcional | ✓ Incluída na cobertura compreensiva |
| Assistência 24h | Variável por associação | ✓ Padrão na maioria das apólices |
| Preço | ✓ Geralmente mais barato | Mais alto — mas justificado |
| Restrições de perfil | ✓ Geralmente não há restrições | Varia por perfil do condutor |
| Indenização por valor de mercado | Nem sempre | ✓ Previsto em contrato |
Proteção veicular e seguro é a mesma coisa?
Não. Apesar de ambos oferecerem proteção em caso de sinistro, são modelos completamente diferentes em termos legais, financeiros e de garantia. A principal diferença está na segurança jurídica: no seguro, você tem um contrato com força de lei e uma seguradora com reservas financeiras obrigatórias. Na proteção veicular, você tem um regulamento associativo e um fundo coletivo — que pode ser insuficiente em casos de alta sinistralidade.
O que os dados mostram
70% da frota brasileira não tem proteção
É exatamente esse mercado que a proteção veicular conquistou — pessoas que não conseguiam pagar um seguro tradicional ou não se encaixavam nas regras de contratação. É um avanço real para ampliar o acesso à proteção no Brasil.
Mas existe uma diferença importante entre quem não consegue pagar um seguro e quem escolhe não pagar. Para quem tem um carro de valor — um zero km acima de R$ 80 mil, um importado, um elétrico de ponta — a economia mensal de uma proteção veicular pode virar um prejuízo muito maior na hora do sinistro.
Para quem a proteção veicular faz sentido — e para quem não faz
⚠️ Pense bem antes
Proteção veicular pode não ser suficiente se você tem:
- Carro acima de R$ 80 mil
- Veículo importado ou elétrico
- Carro financiado (banco pode exigir seguro)
- Uso frequente em grandes centros urbanos
- Necessidade de carro reserva em caso de sinistro
- Preocupação com responsabilidade civil a terceiros
✓ Seguro auto é a escolha certa se você tem:
Seguro oferece a proteção adequada para:
- Carro de alto valor ou importado
- Veículo zero km ou seminovo premium
- Carro elétrico ou híbrido
- Patrimônio que você não pode perder
- Necessidade de segurança jurídica garantida
- Tranquilidade total no sinistro — sem surpresas
Seguro x proteção veicular: o que acontece na prática no sinistro
A diferença entre os dois modelos fica mais evidente exatamente na hora que você mais precisa. Veja os cenários mais comuns:
Cenário: seu carro é roubado
🟢Com seguro: você aciona a seguradora, apresenta o boletim de ocorrência e recebe a indenização pelo valor previsto na apólice dentro do prazo contratual. A seguradora tem reservas financeiras obrigatórias para isso.
🟡Com proteção veicular: você aciona a associação. O pagamento depende da disponibilidade do fundo coletivo no momento. Se houve muitos sinistros no período, o prazo pode se estender ou o valor pode ser diferente do esperado.
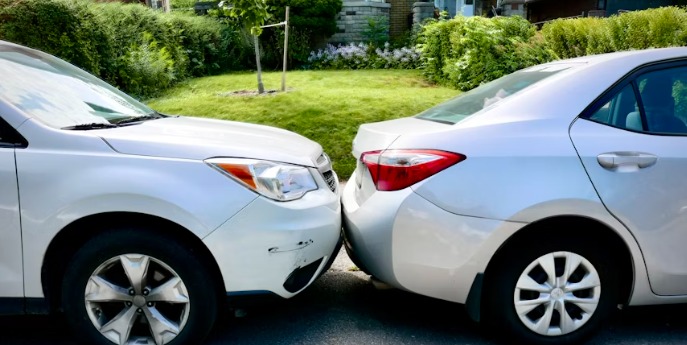
Cenário: você bate em outro carro
🟢Com seguro: a cobertura de responsabilidade civil a terceiros cobre os danos ao outro veículo, com limites definidos em apólice. Você não precisa pagar do próprio bolso.
🟡Com proteção veicular: a cobertura de terceiros varia muito entre as associações — algumas incluem, outras não. Verifique antes de contratar. Em muitas associações, a cobertura de terceiros é limitada ou tem custo adicional.
Por que para carro de valor o seguro sempre vence
A proteção veicular encontrou seu espaço real: pessoas que precisam de alguma proteção e não conseguem arcar com o custo de um seguro tradicional. Isso é legítimo e representa um avanço para o mercado.
Mas existe uma lógica simples para quem tem um carro acima de R$ 80 mil: o risco de perder esse patrimônio sem uma cobertura juridicamente garantida é muito maior do que a economia mensal. Um carro de R$ 150 mil roubado sem indenização garantida representa anos de trabalho perdidos. A diferença de preço entre proteção veicular e seguro, nesse caso, não justifica o risco.
Além disso, o seguro auto moderno vai muito além da cobertura básica — inclui carro reserva da mesma categoria, assistência 24h especializada, cobertura de vidros, acessórios e sistemas eletrônicos, e suporte completo no sinistro do início ao fim. São benefícios que a proteção veicular raramente oferece com o mesmo nível de qualidade.
Como a Prevline encontra o melhor seguro para o seu perfil
Comparar seguro não é simples — as variáveis são muitas e as diferenças entre seguradoras para o mesmo veículo podem chegar a 269%. A Prevline Seguros, corretora especializada em Belo Horizonte há 15 anos, faz essa comparação com as 18 maiores seguradoras do Brasil em um único atendimento, pelo WhatsApp, sem compromisso.
Com mais de 4.000 clientes atendidos — médicos, advogados, empresários e proprietários de veículos de alto padrão em BH e região — a Prevline tem a expertise para encontrar a cobertura certa para o seu perfil, com o melhor prêmio disponível no mercado.
Cotação Gratuita
Descubra quanto custa o seguro certo para o seu carro
Fale com a Prevline pelo WhatsApp. Informe o modelo do seu veículo e receba em minutos uma cotação comparativa com as 18 maiores seguradoras do Brasil — sem compromisso.Solicitar Cotação no WhatsApp